Domain immer-frisch.de kaufen?
Wir ziehen mit dem Projekt
immer-frisch.de um.
Sind Sie am Kauf der Domain
immer-frisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immer-frisch.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
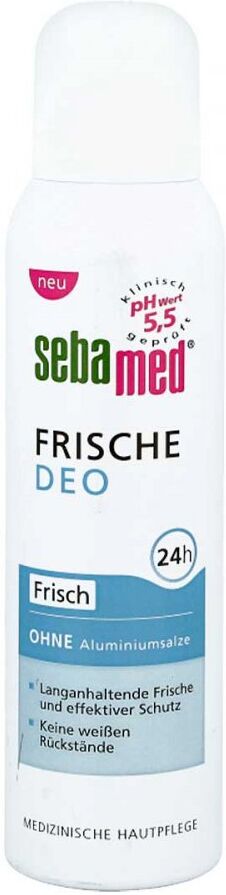
SEBAMED Frische Deospray frisch 75 mlSebamed Frische Deospray Frisch Das biologische Wirksystem gibt nachhaltige Frische und schont die empfindliche Haut. Der pH-Wert 5,5 fördert die Funktion der gesunden Haut. Dadurch wird auch die Vermehrung von Geruchsbakterien gehemmt. Mit besonders hautverträglichen Duftstoffen und ohne Aluminiumverbindungen. Inhaltsstoffe: Alcohol, Aqua, Triethyl Citrate, Parfum, Sodium Citrate4,45 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
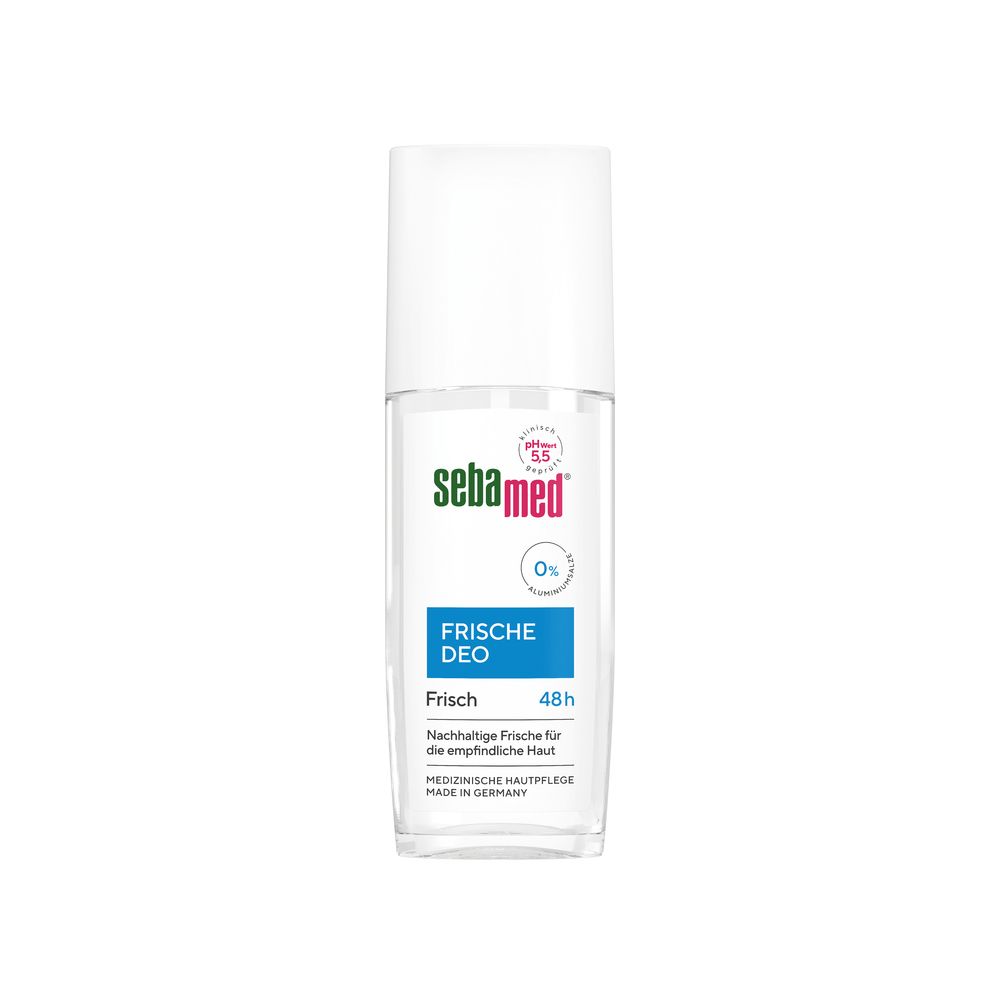
Sebamed Frische Deospray frisch 75 mlSebamed Deo-Spray, Frische Deo Frisch mit 48 Stunden Wirkung, ohne Aluminiumsalze, nachhaltige Frische für die empfindliche Haut, hinterlässt keine weißen Rückstände 48 STUNDEN WIRKUNG: Die effektive Wirkformel mit nachhaltig gewonnenem Bisabolol beugt Körpergeruch 48 Stunden wirksam und zuverlässig vor und ist besonders hautverträglich. Natürlich ohne Aluminiumsalze und keine weißen Rückstände PH 5,5 FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologisch-klinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei, das Risiko für Hautreaktionen spürbar zu vermindern. Anwendung: Unter den Achseln auftragen. Nach Bedarf mehrmals täglich wiederholen Inhaltsstoffe: Aqua, Alcohol, 1,2-Hexanediol, Triethyl Citrate, Parfum, Propylene Glycol, Ethylhexylglycerin, Bisabolol, Citric Acid, Linalyl Acetate, Sodium Hydroxide, Acetyl Cedrene, Octenidine HCl, Menthol4,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **


Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Sebamed Frische Deo frisch AerosolWirkungsweise von Sebamed Frische Deo frisch AerosolDie effektive Wirkformel in Sebamed Frische Deo frisch Aerosol beugt Köpergeruch wirksam und zuverlässig vor, hinterlässt keine weißen Rückstände und ist ohne Alkohol und deshalb besonders sanft und hautverträglich. Der pH-Wert 5,5 stärkt die natürliche Schutzfunktion der Haut und hemmt geruchsbildende Bakterien zusätzlich. Dermatologisch-klinisch getestet. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Sebamed Frische Deo frisch Aerosol: Butane, Isobutane, Propane, Isopropyl, Myristate, C12-C15 Alkyl Benzoate, Parfum, Triethyl Citrate, Ethylhexylglycerin, Crambe abyssinica seed oil, Zinc Ricinoleate, Lysine, Propylene Glycol, Caprylyl Glycol, Aloe barbadensis leaf extractGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht eingenommen werden.HinweiseExtrem entzündbares Aerosol. Behälter steht unter Druck: Kann bei Erwärmung bersten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen und anderen Zündquellen fernhalten. Nicht rauchen. Nicht gegen offene Flamme oder andere Zündquelle sprühen. Nicht durchstechen oder verbrennen, auch nicht nach Gebrauch. Von Sonnenbestrahlung schützen. Nicht Temperaturen über 50°C aussetzen. Darf nicht in die Hände von Kindern gelangen. Kontakt mit Augen und tiefe Inhalation vermeiden. Nicht auf gereizter oder verletzter Haut anwenden. Nur entleerte Dosen in die Wertstoffsammlung geben. Sebamed Frische Deo frisch Aerosol können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SEBAMED Frische Deospray frisch 75 mlSebamed Frische Deospray Frisch Das biologische Wirksystem gibt nachhaltige Frische und schont die empfindliche Haut. Der pH-Wert 5,5 fördert die Funktion der gesunden Haut. Dadurch wird auch die Vermehrung von Geruchsbakterien gehemmt. Mit besonders hautverträglichen Duftstoffen und ohne Aluminiumverbindungen. Inhaltsstoffe: Alcohol, Aqua, Triethyl Citrate, Parfum, Sodium Citrate4,45 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Sebamed Frische Deospray frisch 75 mlSebamed Deo-Spray, Frische Deo Frisch mit 48 Stunden Wirkung, ohne Aluminiumsalze, nachhaltige Frische für die empfindliche Haut, hinterlässt keine weißen Rückstände 48 STUNDEN WIRKUNG: Die effektive Wirkformel mit nachhaltig gewonnenem Bisabolol beugt Körpergeruch 48 Stunden wirksam und zuverlässig vor und ist besonders hautverträglich. Natürlich ohne Aluminiumsalze und keine weißen Rückstände PH 5,5 FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologisch-klinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei, das Risiko für Hautreaktionen spürbar zu vermindern. Anwendung: Unter den Achseln auftragen. Nach Bedarf mehrmals täglich wiederholen Inhaltsstoffe: Aqua, Alcohol, 1,2-Hexanediol, Triethyl Citrate, Parfum, Propylene Glycol, Ethylhexylglycerin, Bisabolol, Citric Acid, Linalyl Acetate, Sodium Hydroxide, Acetyl Cedrene, Octenidine HCl, Menthol4,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Covey, Stephen M. R.: Schnelligkeit durch VertrauenSchnelligkeit durch Vertrauen , Aktionsplan: In 13 Schritten zu mehr Vertrauen, besseren Beziehungen und höheren Gewinnen , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8. Auflage, neue Ausgabe, Überarbeitete Ausgabe, Erscheinungsjahr: 202207, Produktform: Leinen, Titel der Reihe: Dein Erfolg##, Autoren: Covey, Stephen M. R.~Merrill, Rebecca R., Übersetzung: Proß-Gill, Ingrid, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage, neue Ausgabe, Überarbeitete Ausgabe, Seitenzahl/Blattzahl: 366, Keyword: Vertrauenskrise; Vertrauensschwund; Vertrauensverlust; Vertrauensaufbau; Teamführung; Vertrauensbildung; Wettbewerbsvorteil; Unternehmensführung; Führungskraft; Unternehmensgewinn; Führungsstrategie; 7 Wege zur Effektivität; Homeoffice; Remote Work; Changemanagement; Vertrauensmaßnahme; Vertrauensdividende; Vertrauensbonus; Vertrauensbeweis; Vertrauenssteuer; Vertrauensregel; Vertrauensindex; Gesellschaftsvertrauen; Marktvertrauen; Organisationsvertrauen; Selbstvertrauen; Loyalität; Respekt; Misstrauen; Argwohn; Trust; Speed of Trust; Stephen R. Covey; FranklinCovey; Effektivität; 7 Wege der Effektivität; 7 Wege; 7 Habits; Gewohnheit; Remote; Fusion; Führung; Führungspersönlichkeit; F, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Unternehmensführung~Unternehmensführung~Entrepreneurship~Kommunikation (Unternehmen)~Unternehmenskommunikation, Fachkategorie: Strategisches Management~Unternehmensführung~Management: Führung und Motivation~Businesskommunikation und -präsentation, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GABAL Verlag GmbH, Verlag: GABAL Verlag GmbH, Verlag: GABAL-Verlag GmbH, Länge: 231, Breite: 154, Höhe: 32, Gewicht: 818, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7761481, Vorgänger EAN: 9783897499089, Ähnliches Produkt: 9783869368948, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.